
Fiche bande dessinée: La machine à détruire
Bande dessinée La machine à détruire
La prise de conscience
Aline Fares, suite à la crise financière de 2008, n’est plus alignée avec la direction de l’entreprise Dexa sauvée par les États européens. Le nouveau patron de la banque, répondant à la volonté de ses actionnaires, souhaite retrouver le chemin de la croissance pour s’émanciper le plus rapidement possible de la tutelle étatique.
L’autrice attendra début 2012, après une grossesse en 2011, pour quitter son emploi bien rémunéré mais contraire à son éthique.
Ses débuts militants
Elle commence à participer à des réunions d’association sur la dette et se rend compte de son manque de connaissance du fonctionnement de la banque.
Nous suivons avec elle le principe de la création monétaire par le crédit.
Lorsque la banque fait un crédit, elle ne prête pas de l’argent qu’elle possède mais elle crée de l’argent. Ce pouvoir de création monétaire est encadré par les accords de Bâle I. Ces accords imposent le ratio de Cooke :
$$ CookeRatio = \frac{Capital}{RiskWeightedAssets} = \frac{Capital}{\sum \beta_i Asset_i } ≥ 0.08 $$où $\beta_i$ est le risque du crédit avec par exemple :
- 0% dans le cas d’un emprunt garanti par une banque centrale de l’OCDE
- 20% dans le cas d’un emprunt d’une banque de l’OCDE
- 50% dans le cas d’un emprunt immobilier avec une hypothèque
- 100% dans le cas d’un emprunt du secteur privé ou d’une centrale en dehors de l’OCDE
Adhérer aux accords de Bâle I incite à traiter avec des membres de l’OCDE plutôt qu’avec des non-membres comme la Chine ou l’Inde.
Les accords de Bâle II, mis en place en 2007 en Europe, remplacent le ratio de Cooke par le ratio de McDonough qui applique un risque sur le crédit selon une notation. Par exemple, les dettes des États sont à 0% de risque si la notation est comprise entre AAA et AA-, puis 20% si la notation est comprise entre A+ et A-. Suite à la crise de 2008, une version 2.5 sera publiée pour pallier les origines de la crise avant d’améliorer avec les accords suivants.
Les accords de Bâle III, en cours de déploiement, introduisent l’effet de levier décrit dans le livre comme :
$$ \frac{\text{Tier 1 Capital}}{\sum Asset_i } ≥ 0.03 $$Cette norme revient à autoriser les banques à prêter jusqu’à $100/3 \approx 33$ fois leurs fonds propres.
Le livre insiste sur le fait que les accords de Bâle ne sont pas contraignants. Cela était vrai avant la crise de 2008 car la seule contrainte était une moyenne pondérée dépendant d’une notation. Plus une notation est bonne, plus la banque pouvait prêter d’argent. Elle pouvait donc dépasser 33 fois ses fonds propres.
Les accords de Bâle III introduisent également :
- un ratio de liquidité à court terme et à long terme
- la prise en compte des produits titrisés (Bâle 2.5)
- un coussin contracyclique (faire des réserves en vaches grasses, puiser dans les réserves en vaches maigres)
- une notation des banques qui fait varier leur ratio de solvabilité
L’autrice explique également que, comme les banques sont des entreprises capitalistes, elles chercheront toujours à financer les projets qui ont le moins de risque mais le plus de retour sur investissement.
La bataille réglementaire
L’autrice rejoint le groupe Finance Watch pour faire du lobbying à Bruxelles. Elle présente également les différentes zones du bilan comptable d’une banque de manière didactique.
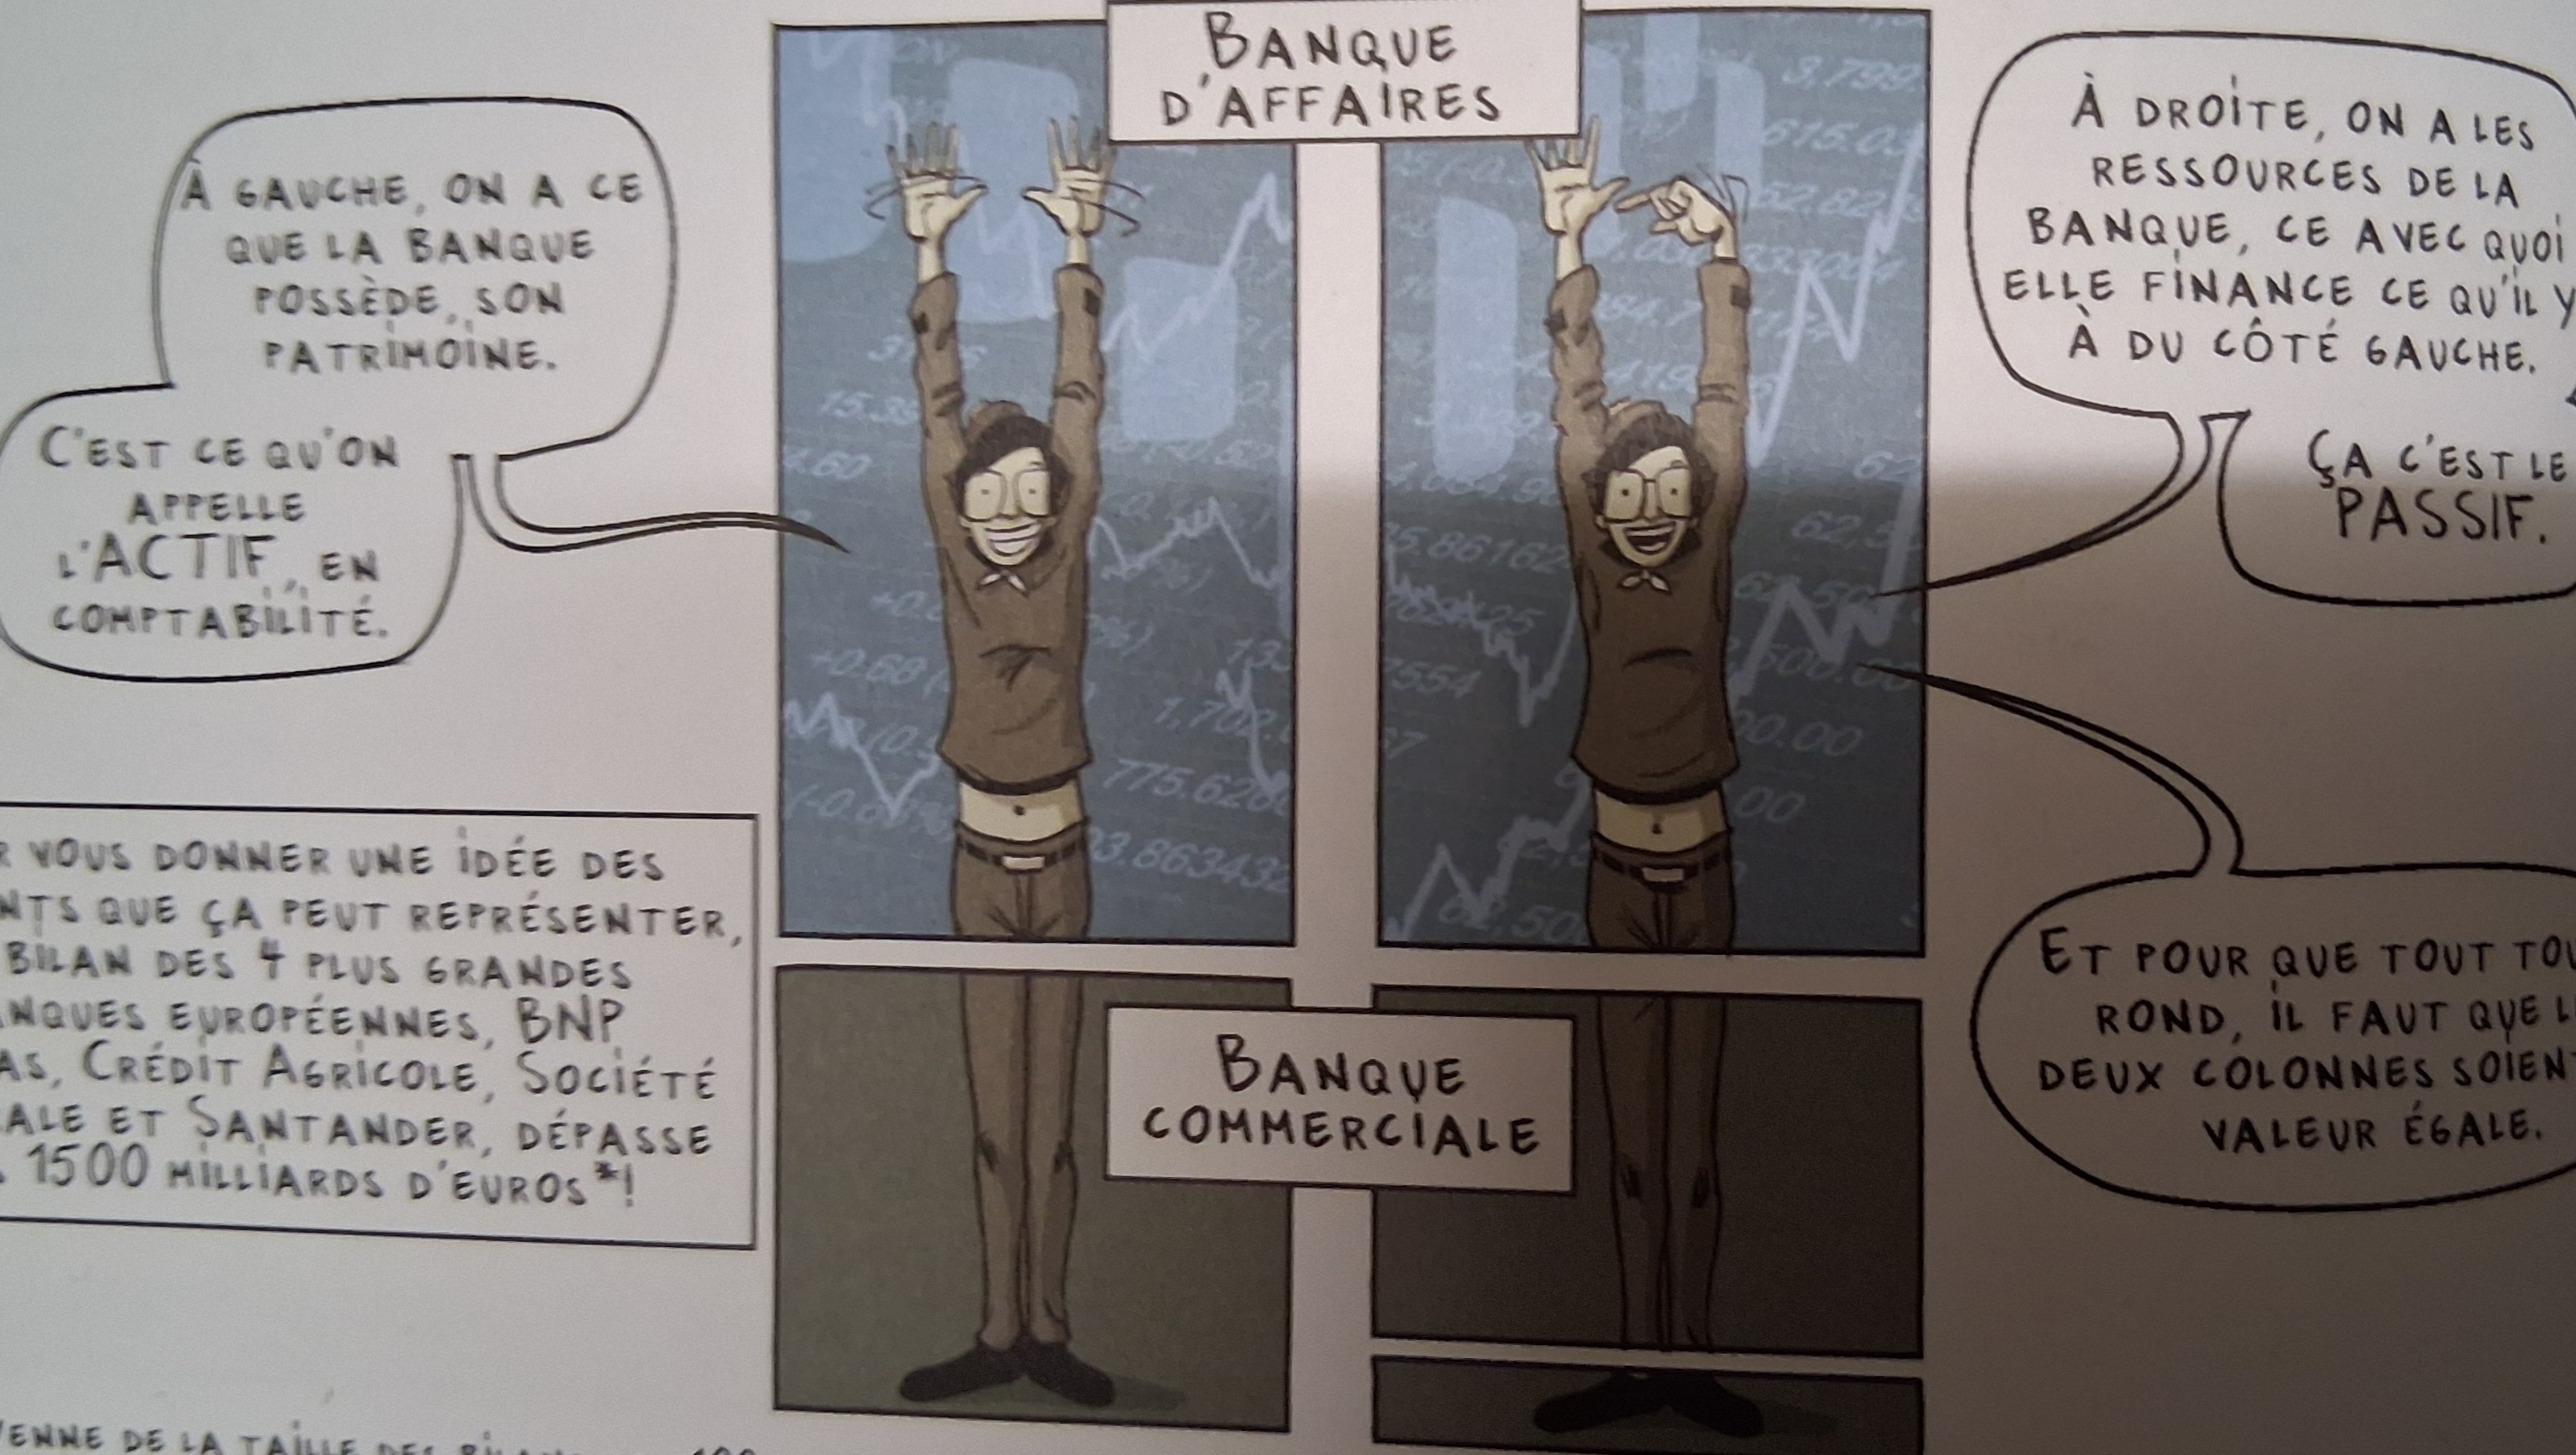
Le bilan comptable d’une banque est divisé en deux : l’actif, ce que la banque possède, et le passif, les ressources de la banque. Les deux valeurs doivent être égales.
Ensuite, la banque est divisée en deux activités : la banque commerciale (crédit immobilier, compte courant) et la banque d’affaires (actions, obligations).
Dans le cas de la crise de 2008, la valeur des actions (actifs) a chuté, créant un trou dans la comptabilité qui doit être comblé par les fonds propres de la banque.
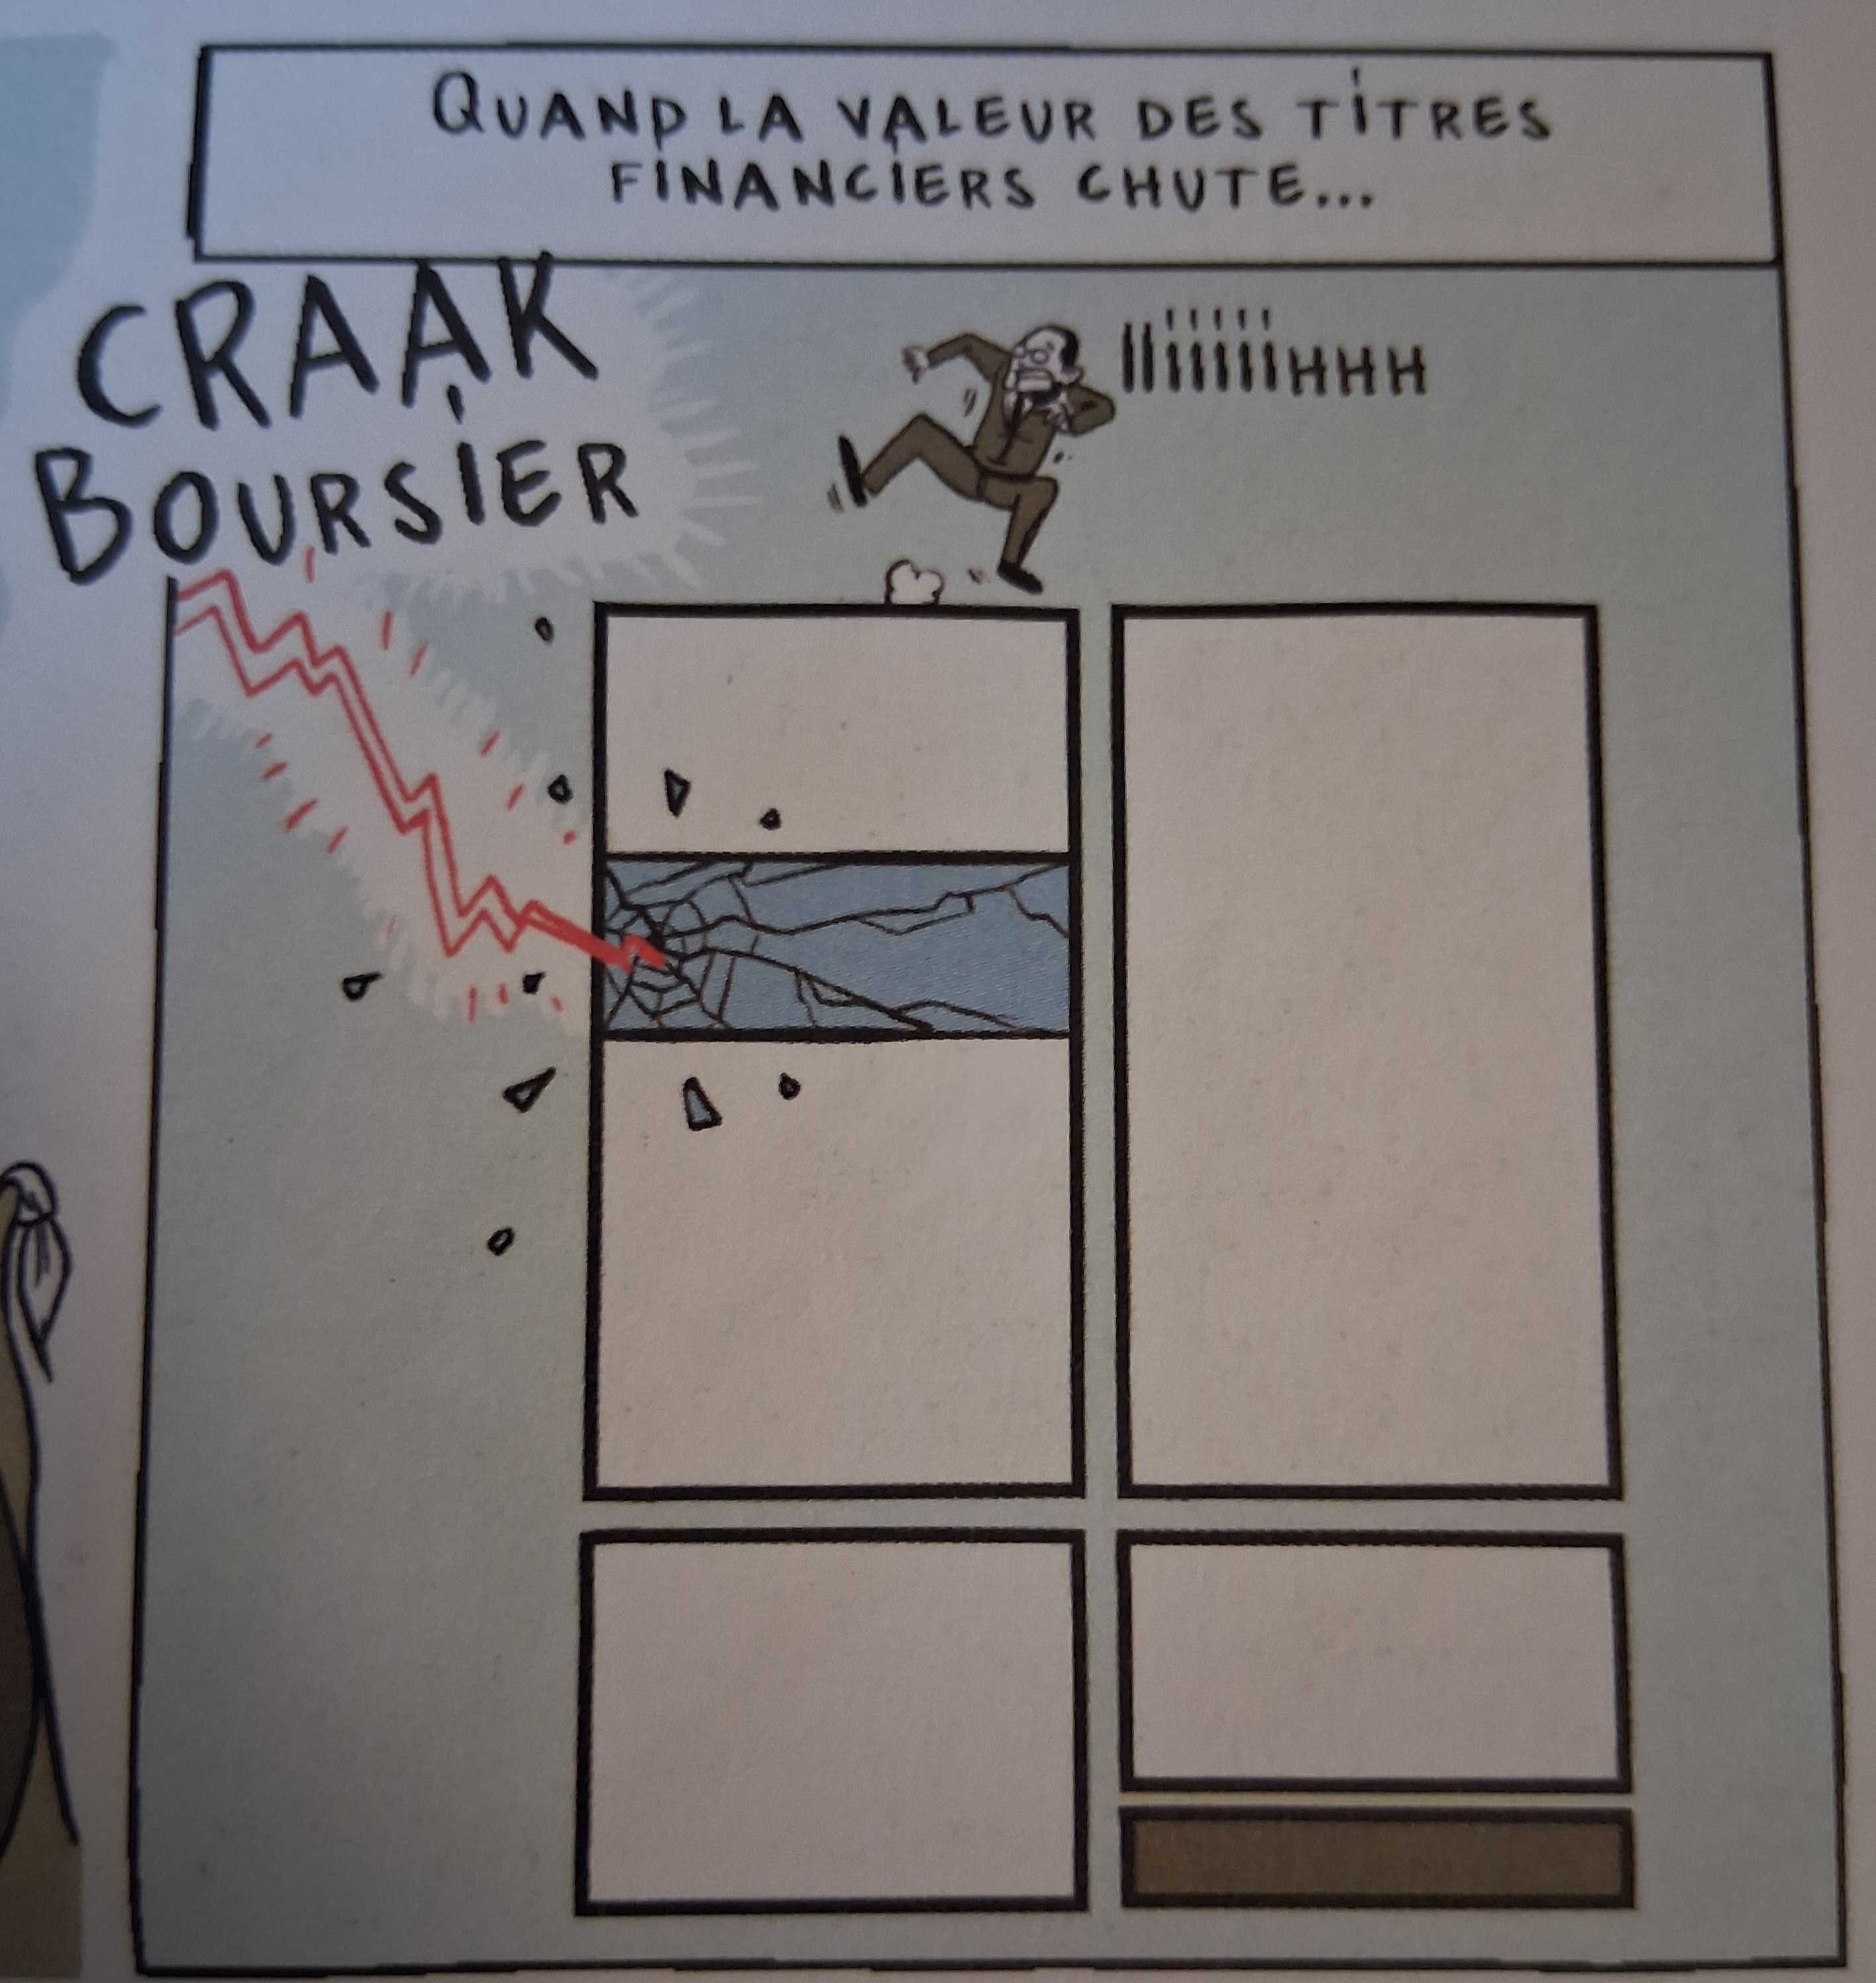
L’autrice explique que les fonds propres de la banque sont constitués du capital des investisseurs. Les bénéfices d’une banque peuvent être redistribués aux actionnaires ou ajoutés au capital. Dans une logique d’optimisation des profits, les actionnaires vont mettre le moins possible dans le capital.
Si les fonds propres de la banque ne sont pas suffisants, la banque fait faillite, ce qui peut créer un effet domino, ou systémique, sur l’ensemble du système financier.
Un élément passé sous silence est la garantie des dépôts qui garantit 100 000 € par client et par établissement bancaire et dispose d’environ 7,8 milliards d’euros de fonds propres. Cet organisme est en capacité de protéger contre la faillite d’une banque, mais ne permet pas de gérer le cas où toutes les banques sont en faillite.
Le groupe milite pour mettre en place une loi européenne équivalente à la législation Glass–Steagall qui sépare la banque commerciale et la banque d’affaires. Cette législation a été supprimée en 1999 sous la présidence de Bill Clinton.
La disparition de cette législation vient principalement de la fusion de Citicorp (commerciale) et Travelers Group (affaires), en avril 1998. Alan Greenspan, le président de la banque centrale américaine à l’époque, a approuvé cette fusion à la condition que la situation soit régularisée au bout de 2 ans. Cette décision a forcé la main au législateur. En plus de cet événement, plusieurs lois avaient déjà érodé cette législation, permettant aux banques commerciales, via des filiales à l’étranger, d’avoir une activité d’affaires. Les banques d’affaires étaient sous-capitalisées à cause de ce déséquilibre.
Les efforts de ce groupe n’aboutiront pas face au lobbying des grandes banques, qui préféreront les accords de Bâle 2.5 puis Bâle III.
Impact sur les États de la crise de 2008
Le sauvetage des banques par les États européens a eu un effet pervers : une dépendance de ces États envers les banques. En effet, le traité de Maastricht impose aux États membres d’emprunter sur les marchés financiers.
Or, comme la capacité d’emprunt d’un État est proportionnelle à sa notation depuis les accords de Bâle II, les États font donc tout pour plaire à ces agences.
L’autrice cite le documentaire Le plan de bataille des financiers de François Ruffin, qui montre que les promesses de François Hollande sur la finance ne pouvaient pas être tenues. Soit il plaisait aux marchés pour obtenir une meilleure notation, soit il plaisait à la population avec une détérioration de la notation.
Le sauvetage des banques a sauvé les plus riches. Ce sauvetage les a renforcés, car les États ont dû emprunter.
Dans l’interview, seul le soulèvement populaire terrorise les financiers. L’autrice explique que la répression de plus en plus importante des États est une manière d’éviter cet événement.
Endoctrinement
L’autrice explique les différentes formes d’investissements et leurs conséquences.
Les fonds d’investissement dans l’immobilier (Real Estate Investment Trusts) augmentent le prix de la location. Cette augmentation impacte également le prix à l’achat, ce qui pousse les ménages à contracter des prêts bancaires plus importants.
L’Europe, en investissant dans l’agriculture via la Politique Agricole Commune, a favorisé la mécanisation et la surproduction. Cela maintient les agriculteurs dans un état de dépendance face aux subventions. La surproduction fait baisser les revenus des agriculteurs et fait concurrence à la production locale moins mécanisée.
La privatisation des communs (Française des Jeux, Aéroport de Paris) entraîne une recherche de rentabilité qui se traduit par :
- augmentation des prix
- fermeture des services
- plus de publicité
- durcissement des conditions de travail
Cette évolution n’est pas sans rappeler la merdification des plateformes numériques.
Solutions
Les solutions proposées par l’autrice sont :
- une révision de la propriété privée pour séparer la subsistance de l’accumulation
- le plafonnement des loyers
- l’effacement partiel de la dette après un audit pour connaître la légitimité de celle-ci
- le rachat des communs
En cas de faillite de la banque, l’autrice propose de la racheter pour en faire une banque publique et d’assainir les comptes de la banque en appliquant le même principe que pour la dette.
Avis
La lecture du livre est très agréable et propose pas mal de ressources pour aller plus loin. Je trouve que le livre minimise les efforts des banques après les accords de Bâle III, qui tentent d’améliorer les choses.
Le groupe Finance Watch pense cependant que les accords ne sont pas suffisants sur deux points :
- harmonisation internationale
- risque climatique
Est-ce que cette dernière mise à jour sera suffisante pour les crises à venir ?